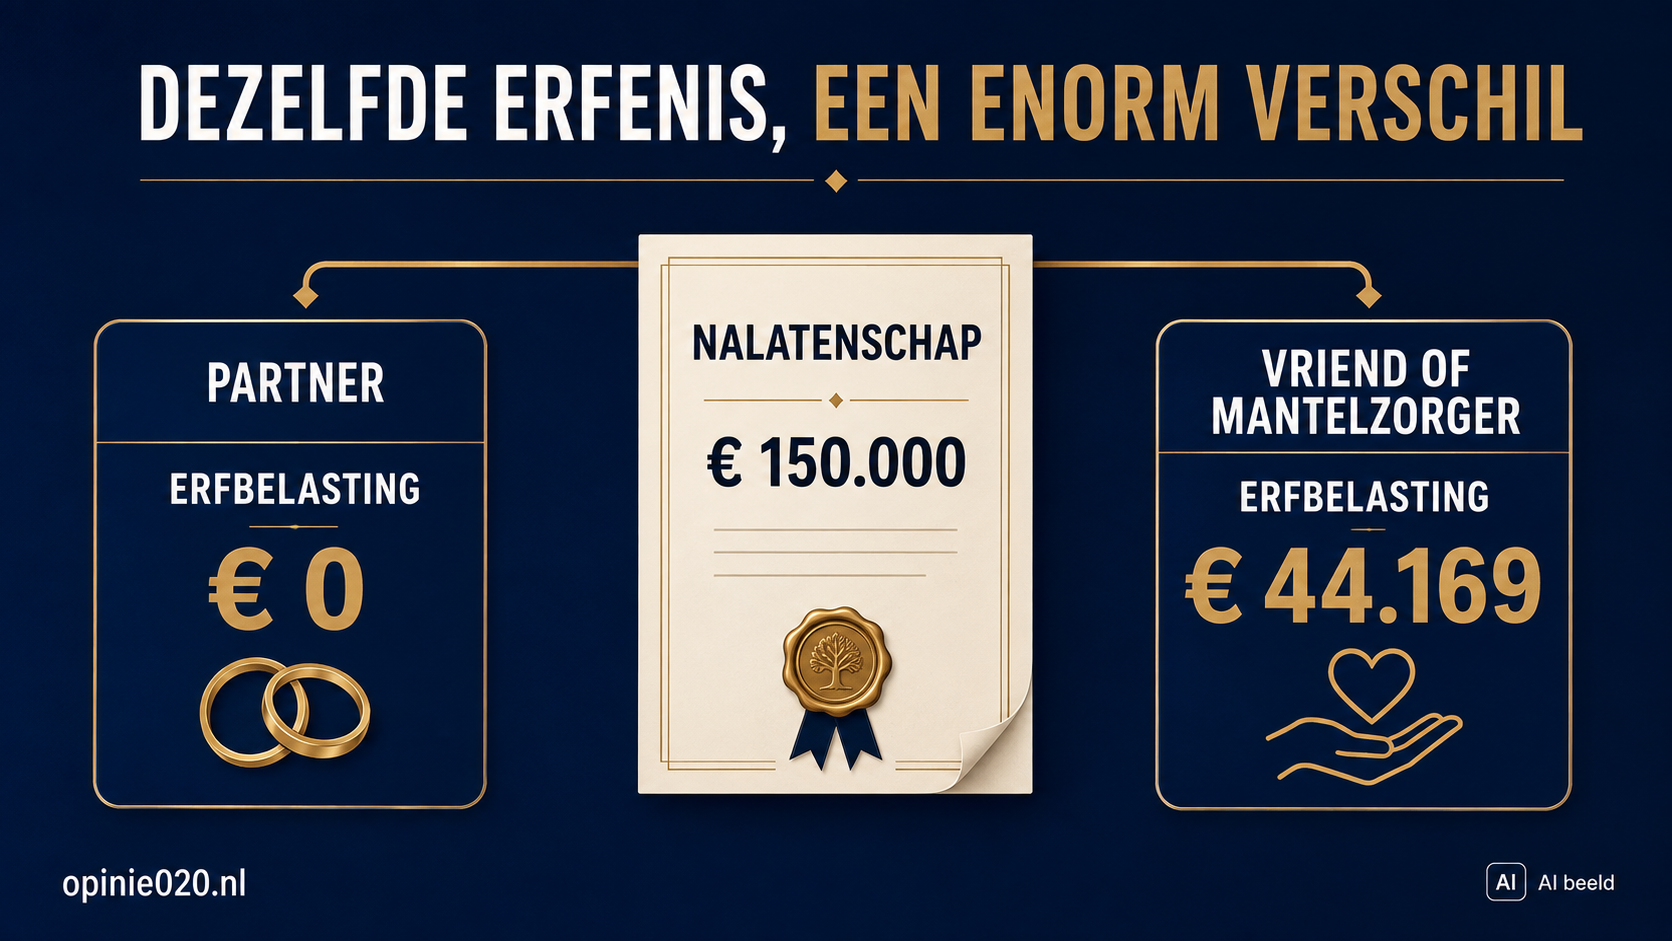
Over een erfenis van € 150.000 betaalt een partner geen erfbelasting, terwijl een vriend of mantelzorger € 44.169 moet afdragen.
door: Tom Heijnen
De Nederlandse erfbelasting is toe aan modernisering. De huidige regeling bevoordeelt partners en directe familieleden, terwijl vrienden en andere naasten soms bijna een derde van een nalatenschap aan de Belastingdienst moeten afstaan. Vooral alleenstaanden worden hierdoor fiscaal benadeeld.
In 2026 geldt voor een partner een vrijstelling van maar liefst € 828.035. Kinderen en kleinkinderen hebben ieder een vrijstelling van € 26.230. Voor ouders bedraagt deze € 62.110. Een broer, zus, neef, nicht, vriend of andere erfgenaam krijgt slechts € 2.769 vrijstelling.
Ook de tarieven verschillen sterk. Partners en kinderen betalen 10 procent over het belaste bedrag tot € 158.669. Kleinkinderen betalen 18 procent. Alle overige erfgenamen betalen 30 procent. Boven deze grens lopen de tarieven op tot respectievelijk 20, 36 en 40 procent.
Van € 150.000 blijft soms slechts € 105.831 over
Stel dat iemand in 2026 precies € 150.000 erft. Dan ontstaat het volgende verschil:
| Erfgenaam | Vrijstelling | Erfbelasting | Netto over |
|---|---|---|---|
| Partner | € 828.035 | € 0 | € 150.000 |
| Kind | € 26.230 | € 12.377 | € 137.623 |
| Kleinkind | € 26.230 | € 22.279 | € 127.721 |
| Ouder | € 62.110 | € 26.367 | € 123.633 |
| Broer, zus, neef of nicht | € 2.769 | € 44.169 | € 105.831 |
| Vriend of andere naaste | € 2.769 | € 44.169 | € 105.831 |
Dat verschil is moeilijk te verdedigen. Een alleenstaande kan jarenlang zijn verzorgd en bijgestaan door een goede vriend, buurvrouw of andere vertrouwenspersoon. Wanneer hij die persoon uit dankbaarheid € 150.000 nalaat, eist de overheid ruim € 44.000 op. Een partner betaalt over hetzelfde bedrag helemaal niets.
Een niet familielid erft bovendien niet automatisch. Een alleenstaande moet deze persoon in een testament aanwijzen. Zelfs wanneer de overledene dus heel bewust voor iemand kiest, behandelt de fiscus deze erfgenaam als een buitenstaander.
Geef alleenstaanden een fiscale partnerkeuze
De wet moet alleenstaanden de mogelijkheid geven om in hun testament één of twee personen aan te wijzen die voor de erfbelasting dezelfde behandeling krijgen als een partner. Dat doet recht aan moderne levensvormen, mantelzorg, vriendschap en duurzame persoonlijke betrokkenheid.
Deze hervorming kan budgetneutraal worden ingevoerd door vrijstellingen en tarieven binnen het gehele stelsel beperkt te herschikken. De overheid hoeft er dus niet op achteruit te gaan. Het huidige onderscheid is fiscale discriminatie op basis van relatievorm en familieband. Niet alleen bloedverwantschap, maar ook aantoonbare verbondenheid en vrije keuze verdienen erkenning.
Berekening op basis van een netto erfenis van € 150.000, zonder bijzondere aftrekposten of pensioenverrekening.
Actuele officiële bronnen
Belastingdienst, vrijstellingen erfbelasting 2026:
https://www.belastingdienst.nl/wps/wcm/connect/nl/erfbelasting/content/vrijstelling-erfbelasting
Belastingdienst, tarieven erfbelasting 2026:
https://www.belastingdienst.nl/wps/wcm/connect/nl/erfbelasting/content/tarieven-erfbelasting
Belastingdienst, partners voor de erfbelasting:
https://www.belastingdienst.nl/wps/wcm/connect/nl/erfbelasting/content/partners-voor-de-erfbelasting
Rijksoverheid, wanneer betaal ik erfbelasting:
https://www.rijksoverheid.nl/vraag-en-antwoord/belasting-betalen/erfbelasting-betalen